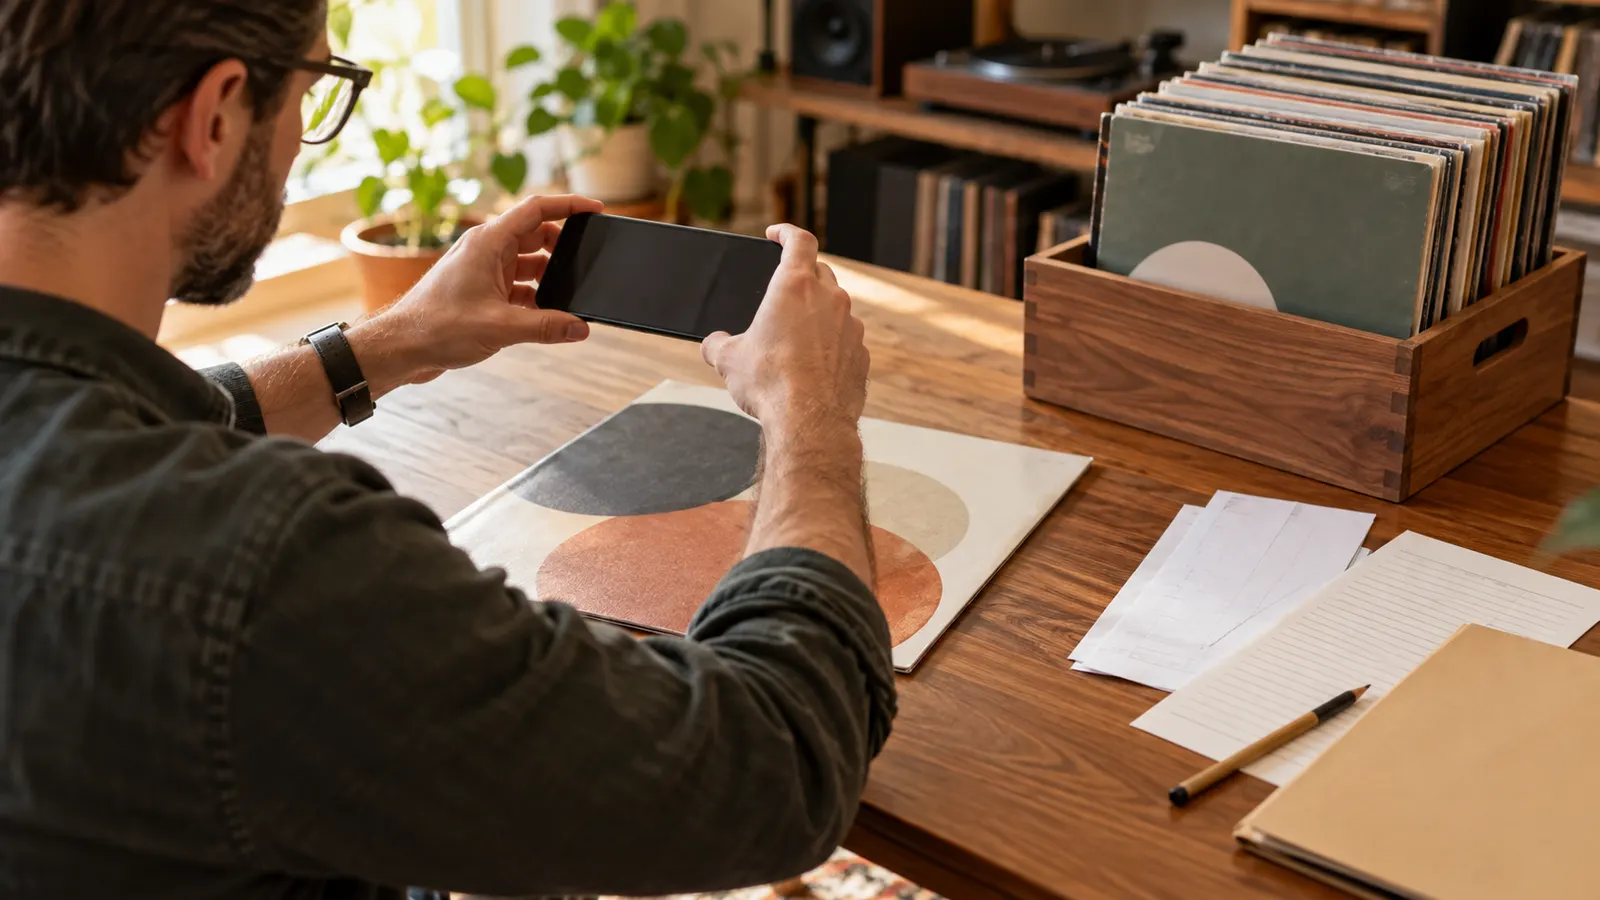
Risposta breve: prepara un elenco per copia, con identificatori leggibili, condizioni, prove di acquisto e fotografie, poi chiedi alla tua compagnia quali limiti e criteri di valore applica alla collezione. DiscSnap può essere il livello ordinato per identificare copertina ed etichetta e tenere insieme le copie già riconosciute nella tua collezione. Le ricevute, le immagini ad alta risoluzione, le perizie e i documenti di polizza devono restare in una cartella o in un foglio di evidenze separato. Un inventario facilita una conversazione o una verifica di sinistro, ma non crea copertura e non garantisce un rimborso.
Parti dall’identità di ogni copia
Prima di parlare di prezzi, devi poter dire quale esemplare possiedi. Assegna un Copy ID personale, come IT-0427, a ogni copia fisica. Registra artista, titolo, formato, etichetta, numero di catalogo, paese e anno quando documentati, oltre a barcode e iscrizioni nel runout. Scrivi anche la condizione del disco e della copertina separatamente, la posizione sullo scaffale e lo stato di possesso: acquistato, ereditato, in prestito, desiderato o venduto.
Il primo passaggio consiste nell’identificare una pubblicazione dalla copertina o dall’etichetta e nel confrontare il risultato con il disco reale. Confronta comunque la schermata con la copia in mano. Un’identificazione assistita non è una prova di autenticità, di proprietà o di valore assicurativo. Collega quindi il Copy ID della tua scheda alla cartella esterna con foto, ricevute e altre fonti. Se la corrispondenza è incerta, mantieni la riga come “da verificare” invece di scegliere una ristampa solo perché il titolo sembra uguale.
Inventario, copertura e perizia sono cose diverse
Un inventario risponde a “che cosa avevo e come posso riconoscerlo?”. La polizza risponde a “quali eventi, beni, luoghi e importi rientrano nel contratto?”. Una perizia risponde a “quale valore è stato stimato secondo un metodo e una data?”. Non sostituire una risposta con un’altra. Anche una lista perfetta può riguardare beni non coperti, oppure una copertura può richiedere informazioni che la lista non contiene.
In Italia la definizione di contenuto della casa e le opzioni per collezioni possono variare. Il rapporto IVASS sui rischi catastrofali descrive il contenuto come potenzialmente comprensivo di collezioni, ma non stabilisce un modello universale di inventario o un limite valido per tutte le polizze (rapporto IVASS). Chiedi alla compagnia se i tuoi dischi rientrano nella definizione applicata, se esiste un limite per singolo oggetto o categoria, quale franchigia si applica e se occorre una garanzia o una documentazione aggiuntiva.
Il National Association of Insurance Commissioners ricorda, nella sua guida per i consumatori, di conservare un inventario con foto, ricevute e una copia fuori casa (guida NAIC). È un riferimento statunitense per il metodo di documentazione, non una regola italiana. Analogamente, l’Insurance Information Institute suggerisce descrizioni, luogo di acquisto, ricevute, contratti e perizie insieme a copie esterne (III, home inventory). Le fonti aiutano a progettare il dossier; il tuo contratto decide quali prove servono davvero.
Le domande da fare alla compagnia
Porta una pagina riassuntiva, non soltanto un numero totale. Chiedi in modo esplicito:
- La collezione è classificata come contenuto ordinario, oggetto di pregio o categoria con un sottolimite?
- Il limite vale per tutta la collezione, per categoria o per singolo disco? Esiste una franchigia diversa?
- Il valore è basato su costo di sostituzione, valore attuale, valore dichiarato o altra definizione del contratto?
- La copertura cambia se i dischi si trovano in una seconda casa, in deposito o durante un trasloco?
- Quali prove di acquisto, foto, elenco o perizia sono accettate e con quale data di aggiornamento?
- In caso di perdita, quali istruzioni bisogna seguire per conservare gli oggetti e contattare compagnia, autorità o perito?
Non indicare un importo come “coperto”, “rimborsato” o “garantito” nel dossier senza averne chiarito il significato con la compagnia. Per furto, incendio, acqua, trasporto e danno accidentale le condizioni possono essere diverse e non sono universali.
Una scheda per copia e un esempio ipotetico
Usa colonne che separano fatti, stime e documenti mancanti. Un modello pratico è: Copy ID; artista e titolo; etichetta e catalogo; paese/anno; formato e numero di dischi; barcode; runout lato A/B; condizione del disco; condizione della copertina; posizione; stato di possesso; data e luogo di acquisto; prezzo pagato; fonte di un’eventuale ricerca di sostituzione; data dell’ultima revisione; percorso della cartella prove; stato di verifica.
Esempio puramente inventato: IT-0427 | L'artista X – Album Y | Etichetta Z, Z-100 | Italia, anno documentato | LP | runout A “Z-100-A”, B “Z-100-B” | disco VG+, copertina VG | K1-B-04 | acquistato | ricevuta-0427.pdf | verificato. Un eventuale prezzo pagato va registrato come fatto storico, se documentato. Se cerchi quanto costerebbe sostituire una copia, annota sito, data, edizione confrontata e motivi della scelta; chiamalo “ricerca di sostituzione”, non perizia.
Per un cofanetto indica il numero atteso e quello presente, gli inserti e le copertine mancanti. Per due copie con lo stesso titolo crea due Copy ID e due condizioni. Un disco desiderato non entra nel totale posseduto; un disco prestato conserva la riga, ma ha stato “fuori sede”, nome del destinatario e data. Una copia ereditata può avere una provenienza incompleta: registra “origine dichiarata, ricevuta non disponibile” senza inventare una data o un prezzo.
Per la verifica tecnica puoi consultare la guida italiana a matrice e runout, la guida su etichette e numeri di catalogo e quella su edizioni originali e ristampe. Per descrivere la condizione, separa supporto e copertina seguendo lo standard Goldmine in italiano. Se vuoi un controllo del prezzo pagato rispetto a una ricerca attuale, leggi la guida italiana alla valutazione della collezione, ricordando che una stima online non sostituisce la perizia richiesta dalla compagnia.
Fotografie che rendono identificabile la copia
Fotografa fronte, retro e dorso della copertina; poi etichetta di ogni lato, barcode e runout quando distinguono l’edizione. Inquadra anche difetti rilevanti: strappi, scritte, umidità, deformazioni o buste sostituite. Per una fila ordinaria una foto di gruppo con il relativo intervallo di Copy ID offre una visione d’insieme; chiedi alla compagnia quali dettagli aggiuntivi servono. Per una copia rara o costosa crea una sequenza individuale. Metti un cartoncino con Copy ID e data accanto all’oggetto, senza coprire i dettagli.
I nomi dei file devono essere stabili, per esempio IT-0427-front-2026-10.jpg e IT-0427-runout-A-2026-10.jpg. Non alterare l’originale; conserva una copia ridotta solo per consultazione. Se un’immagine non mostra un numero, annota “illeggibile” e indica quale nuovo scatto serve. La guida alla descrizione dei difetti della copertina aiuta a usare parole coerenti, ma la compagnia può chiedere il proprio formato.
Prezzo pagato, mercato e valore di sostituzione
Conserva quattro concetti distinti. Il prezzo pagato è ciò che hai speso in una data e in un luogo. La ricerca di mercato confronta copie simili osservate oggi e deve riportare edizione e fonte. Una stima di sostituzione prova a descrivere quanto potrebbe costare trovare una copia equivalente, senza promettere che sia disponibile. Una perizia professionale è un documento di un esperto secondo uno scopo, una data e un metodo che la compagnia potrebbe accettare oppure no.
Una media di annunci non trasforma una ristampa in una prima stampa. Non sommare automaticamente i prezzi degli annunci più alti e non usare una stima di mercato come perizia. Quando la polizza lo richiede, domanda in anticipo chi può redigere il documento, quanto deve essere recente e se serve una revisione dopo un cambiamento significativo della collezione.
Copie, privacy e aggiornamenti
Conserva il dossier principale in casa solo se esiste almeno una copia fuori sede. Una cartella cifrata, un supporto custodito altrove o un servizio con accesso controllato sono opzioni da valutare. Non pubblicare indirizzo, posizione precisa dello scaffale, seriali o ricevute complete in una pagina condivisa. Crea una copia ridotta per il contatto con la compagnia e limita i permessi alle persone necessarie.
Una volta al mese aggiungi gli acquisti e aggiorna lo stato delle copie prestate o vendute. Ogni trimestre controlla un ripiano a campione, apri davvero una foto dal backup e verifica che il percorso del documento funzioni. Una volta all’anno confronta il totale della collezione con la polizza e chiedi se sono cambiati limiti, franchigie o requisiti. Dopo un acquisto importante, un trasloco o un’eredità, registra subito la nuova riga anche se la verifica dettagliata arriverà dopo.
Se succede un danno o una perdita
Segui prima le istruzioni della tua compagnia e delle autorità competenti. Non buttare o riparare gli oggetti danneggiati prima di sapere se devono essere ispezionati; fotografa la scena solo quando è sicuro farlo e conserva copie del messaggio inviato. Prepara l’elenco dei Copy ID coinvolti, le foto precedenti, ricevute e note di provenienza, ma lascia che il gestore del sinistro indichi moduli, tempi e prossimi passaggi. Una pagina pubblica può descrivere pratiche utili, non sostituire le istruzioni del tuo contratto.
Checklist finale
- Ogni copia posseduta ha un Copy ID, una posizione e uno stato di verifica.
- Copertina, etichetta, catalogo e runout sono trascritti senza correggere a memoria.
- Disco e copertina hanno condizioni separate; cofanetti e inserti sono conteggiati.
- Ricevute, eredità, prestiti e incertezze sono dichiarati come tali.
- Foto, documenti e ricerche di sostituzione sono in una cartella separata e datata.
- Una copia esterna è recuperabile e il ripristino è stato provato.
- La compagnia ha chiarito definizione della collezione, limiti, franchigia, base di valore e requisiti di perizia.
- Il totale viene aggiornato dopo acquisti e almeno una volta l’anno.
Metodo editoriale (23 ottobre 2026): questa guida è stata redatta consultando il rapporto IVASS sulle polizze con rischi catastrofali e i modelli documentali pubblici di NAIC e Insurance Information Institute, oltre alle guide tecniche di catalogazione collegate. Le fonti sono esempi di documentazione e non stabiliscono condizioni valide per ogni paese o polizza. Non sono stati eseguiti test personali di sinistri, perizie o funzioni assicurative dell’app; verifica sempre con la tua compagnia.
Per iniziare il lavoro di identificazione, scarica DiscSnap su App Store oppure su Google Play. Usa la collezione salvata come indice delle copie e conserva la documentazione assicurativa nella tua cartella di evidenze.