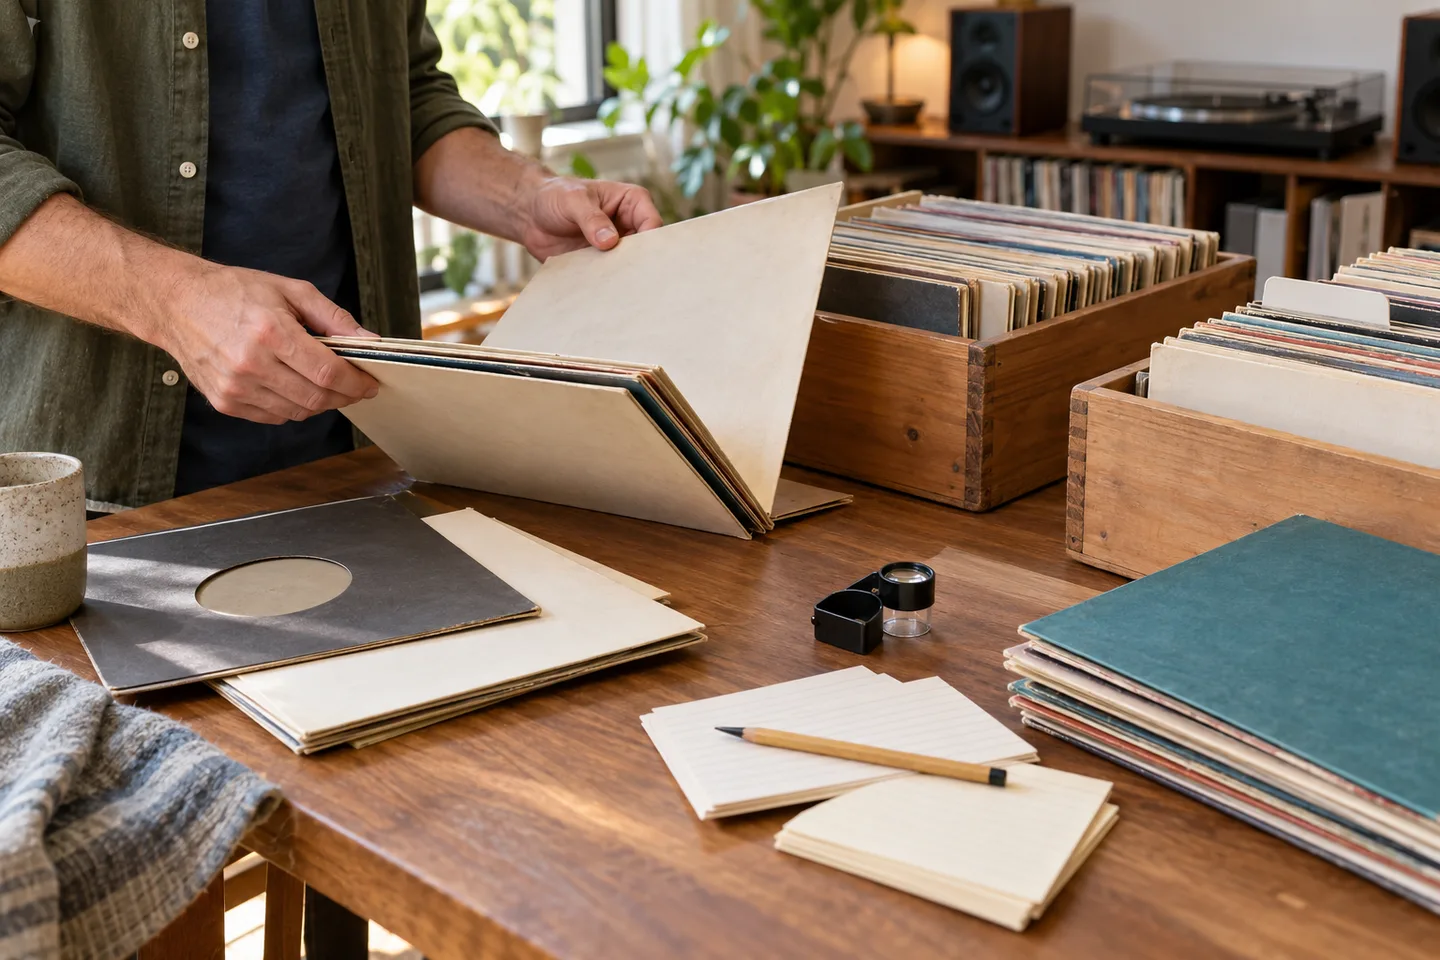
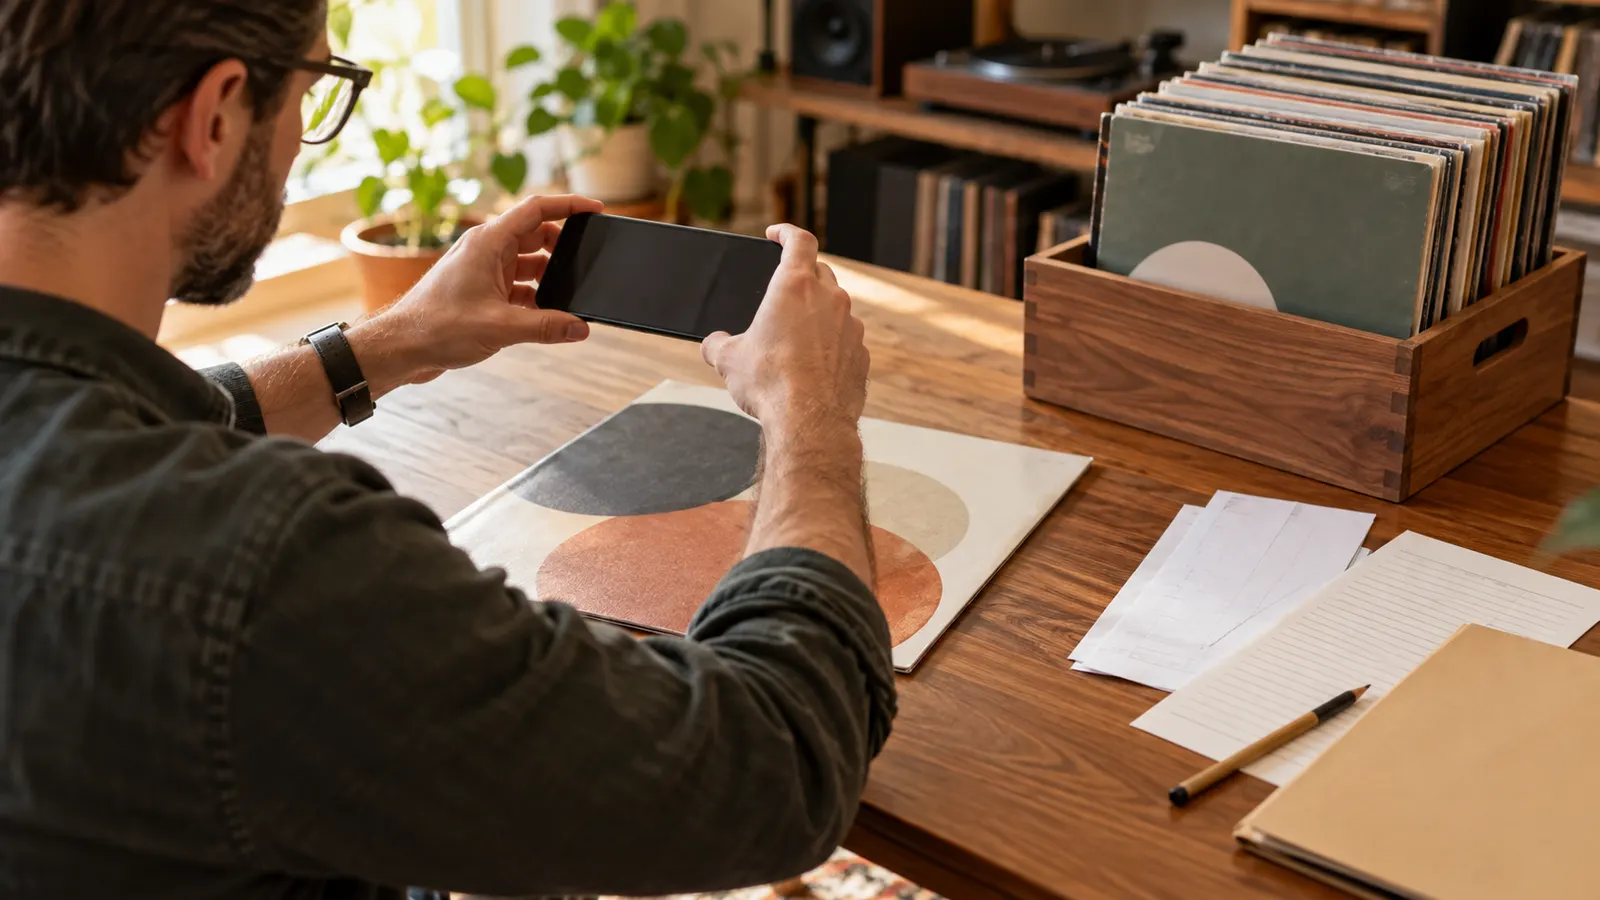
Un bon inventaire d’assurance commence par une liste fiable des exemplaires que vous possédez, puis ajoute les preuves qui permettent de les reconnaître et de discuter de leur valeur. Pour chaque disque, identifiez l’édition, notez l’état et l’emplacement, conservez les factures ou autres traces disponibles, photographiez les éléments utiles et gardez une copie datée hors du logement. Ce dossier aide à dialoguer avec l’assureur ; il ne crée pas une garantie de couverture ni un remboursement automatique.
DiscSnap peut servir de couche d’identification et d’organisation : utilisez les informations de pochette et d’étiquette pour retrouver la bonne édition, puis enregistrez-la dans votre collection. Faites correspondre l’entrée sauvegardée à un exemplaire physique et à un dossier séparé contenant photos, factures, estimations et documents de police. L’application n’est pas une police d’assurance, une expertise professionnelle ou une preuve autonome de propriété.
Commencer par les questions de la police
Avant de photographier toute l’étagère, ouvrez votre contrat ou écrivez à votre assureur. Demandez comment il définit une collection, si les vinyles entrent dans une limite par catégorie ou par objet, quelle franchise s’applique et quelle base de valeur est utilisée : coût de remplacement, valeur actuelle ou autre méthode prévue au contrat. Demandez aussi si un objet particulièrement coûteux doit être déclaré séparément, quel type de rapport d’expert est accepté et quels documents facilitent l’examen d’un sinistre. Vérifiez aussi les lieux concernés : domicile, garde-meuble, prêt à un tiers ou transport vers un événement. Une protection au domicile ne permet pas de déduire les conditions ailleurs. Les réponses changent selon le pays, le contrat et le risque assuré ; ne déduisez pas une règle générale d’un exemple trouvé en ligne.
Le guide de la NAIC sur l’assurance habitation recommande un inventaire écrit, des photos ou vidéos, des justificatifs et une copie conservée dans un lieu sûr. Le guide NAIC sur l’inventaire explique qu’une liste organisée peut aider à examiner un dossier de sinistre. Ces ressources américaines décrivent des principes de préparation, pas les conditions de votre contrat. En France, le guide officiel sur le risque incendie ou explosion évoque notamment factures, photos et documents de garantie pour identifier les biens endommagés ; suivez les instructions de votre assureur dans le contexte concerné.
Fiche d’un exemplaire, pas seulement d’un album
Une ligne représente un exemplaire physique. Notez un identifiant interne, l’artiste, le titre, le format, le label, le numéro de catalogue, le pays et l’année lorsqu’ils sont connus. Ajoutez le code-barres, la matrice ou le runout, la variante, l’état du disque, l’état de la pochette, l’emplacement, la date d’achat et la provenance. Conservez une valeur « inconnue » ou « à vérifier » plutôt que de remplir un champ par supposition. Le guide des codes-barres et le guide des matrices et du dead wax détaillent la lecture de ces indices ; le guide des pressages français aide à confronter label, pays et catalogue.
Voici un exemple fictif de ligne. FR-0427 est votre identifiant, pas une référence universelle :
| Champ | Exemple à vérifier |
|---|---|
| Identifiant / emplacement | FR-0427 / Étagère B2, case 03 |
| Artiste et titre | Artiste fictif — Album fictif |
| Édition | France, label fictif, catalogue ABC 123, 1978 |
| Indices | code-barres illisible ; matrice A1/B1 photographiée |
| État | disque VG, pochette VG+ ; défauts décrits en clair |
| Achat et provenance | 12/04/2022, disquaire ; facture dans dossier FR-0427 |
| Revue | vérifié le 23/10/2026 ; édition encore à confirmer |
DiscSnap peut vous aider à identifier la pochette ou l’étiquette et à ranger l’entrée dans votre collection. La page App Store et Google Play sont les deux points de téléchargement. Dans une procédure simple, scannez ou recherchez le disque, contrôlez visuellement le label, le catalogue et la matrice, enregistrez l’exemplaire, puis placez photos et justificatifs dans le dossier externe portant le même identifiant. Ne supposez pas que l’entrée de l’application contient vos factures ou remplace une pièce demandée par l’assureur.
Documenter l’identité et l’état
Photographiez la couverture, le dos, les deux étiquettes, la zone morte et les défauts visibles. Faites une photo de groupe par bac ou étagère afin de relier chaque exemplaire à son environnement, puis des vues rapprochées pour les pièces importantes. Une image datée n’est pas une expertise : elle montre ce qui était visible au moment de la prise de vue. Décrivez séparément l’état du disque et celui de la pochette. Le système Goldmine fournit un vocabulaire partagé, mais une mention comme « VG, marque audible côté A, tranche ouverte sur 3 cm » est plus utile qu’un sigle isolé.
Gardez les originaux dans leur résolution native et notez la date. Un dossier peut contenir FR-0427-couverture.jpg, FR-0427-label-A.jpg, FR-0427-matrice.jpg et une copie de la facture. Protégez les informations personnelles visibles sur les reçus avant de partager une copie de travail ; conservez l’original dans un espace séparé et contrôlé.
Éviter les confusions fréquentes
Un doublon reçoit une ligne différente si vous possédez réellement deux exemplaires. Pour un coffret, créez une fiche parent et comptez les disques, inserts et livrets ; ajoutez des notes par disque si leur état diffère. Séparez les statuts « possédé », « recherché », « prêté » et « à vendre ». Un disque emprunté ne doit pas gonfler votre inventaire de biens ; un disque voulu mais jamais acheté n’est pas une preuve de possession. Notez la date de prêt et le nom de la personne dans un registre privé, sans exposer ces informations dans une copie destinée à l’assureur.
Une facture est utile, mais elle n’existe pas pour chaque histoire. Pour un cadeau, indiquez le donateur seulement si c’est pertinent et décrivez la date approximative. Pour un héritage, gardez les documents de succession ou une note familiale disponible, sans inventer un prix. Si le reçu a disparu, indiquez « justificatif absent », ajoutez les photos et recherchez une confirmation auprès du vendeur. L’absence d’une facture ne permet pas de conclure que l’objet est couvert ou exclu : demandez la procédure prévue au contrat.
Ne pas confondre prix et expertise
Conservez le prix payé comme un fait historique, avec devise, date et lieu. Une recherche de ventes conclues peut donner un repère de remplacement, mais elle doit correspondre à la même édition et au même état. Un prix demandé dans une annonce n’est pas une vente. Une estimation de remplacement, une valeur de marché observée et une expertise professionnelle sont trois choses différentes. Écrivez laquelle vous utilisez, qui l’a produite et à quelle date. Une entrée de collection peut organiser l’identité de l’édition ; elle ne transforme pas une estimation en rapport d’expert ni en montant accepté par l’assureur.
Pour rester cohérent, comparez aussi vos notes au guide d’évaluation de l’état de la pochette et au guide de valorisation d’une collection. Ces lectures expliquent les termes et les limites de la recherche ; elles ne remplacent pas une expertise demandée par votre contrat.
Pour une collection importante, additionnez les lignes par pièce ou catégorie uniquement après avoir vérifié les doublons. Signalez les incertitudes dans le total. L’assureur peut appliquer une franchise, une limite ou une définition particulière ; seul le contrat et son interlocuteur peuvent préciser ce qui s’applique.
Sauvegarder, protéger, revoir
Conservez une copie du tableau, des photos et des pièces dans un lieu séparé du logement : stockage chiffré, disque confié à une personne de confiance ou autre solution dont vous comprenez l’accès. Un deuxième exemplaire n’est utile que s’il peut être ouvert : testez la récupération, les droits et les noms de fichiers une fois par an. La Triple-I recommande des copies hors domicile, des sauvegardes séparées et une mise à jour après les achats importants. Pour une collection numérique, protégez les liens de partage et supprimez les accès devenus inutiles.
Ajoutez rapidement les nouveaux achats, cadeaux et héritages. Une revue trimestrielle légère peut contrôler les entrées récentes ; une revue annuelle peut reprendre les pièces coûteuses, les emplacements, les limites et la date de la dernière sauvegarde. Si vous déménagez, prêtez une série ou changez de rangement, mettez à jour l’emplacement et la date plutôt que de créer une seconde fiche.
Après un sinistre
Mettez d’abord les personnes en sécurité et ne retournez pas dans un lieu dangereux pour récupérer des documents. Contactez l’assureur par le canal indiqué dans votre contrat et demandez quelles étapes suivre. Préservez les objets endommagés, les emballages et les documents tant que l’assureur ou son expert n’a pas donné d’instruction ; le guide Service-Public.fr sur l’incendie recommande de réunir les justificatifs et de conserver les biens pour une éventuelle inspection dans ce contexte précis. Ne jetez pas, ne nettoyez pas et ne réparez pas une pièce simplement parce qu’une photo existe. Faites une copie de l’inventaire et des échanges, puis demandez par écrit les pièces supplémentaires et les délais applicables à votre dossier. Les démarches varient selon le pays et le contrat.
Checklist finale
Avant de considérer l’inventaire comme prêt, vérifiez que :
- chaque exemplaire physique possède un identifiant et un emplacement ;
- l’édition, le label, le catalogue et les incertitudes sont décrits ;
- l’état du disque et de la pochette est séparé et illustré ;
- les doublons, coffrets, prêts, souhaits et ventes sont distingués ;
- prix payé, recherche de remplacement et expertise sont étiquetés séparément ;
- factures, cadeaux et héritages ont une note de provenance honnête ;
- photos et documents sont dans un dossier séparé, protégé et sauvegardé hors domicile ;
- la copie de récupération a été testée récemment ;
- vous avez demandé à l’assureur la définition de collection, les limites, la franchise, la base de valeur et les rapports acceptés.
Cette synthèse s’appuie sur les guides publics de la NAIC, de l’Insurance Information Institute et de Service-Public.fr consultés le 23 octobre 2026. Ils servent à expliquer des pratiques de documentation ; ils ne remplacent ni votre police ni l’avis de votre assureur. DiscSnap reste ici un outil pour identifier et organiser les entrées de collection, tandis que les preuves d’achat, photos, évaluations et documents d’assurance restent dans votre dossier de preuves.